📝 Опис
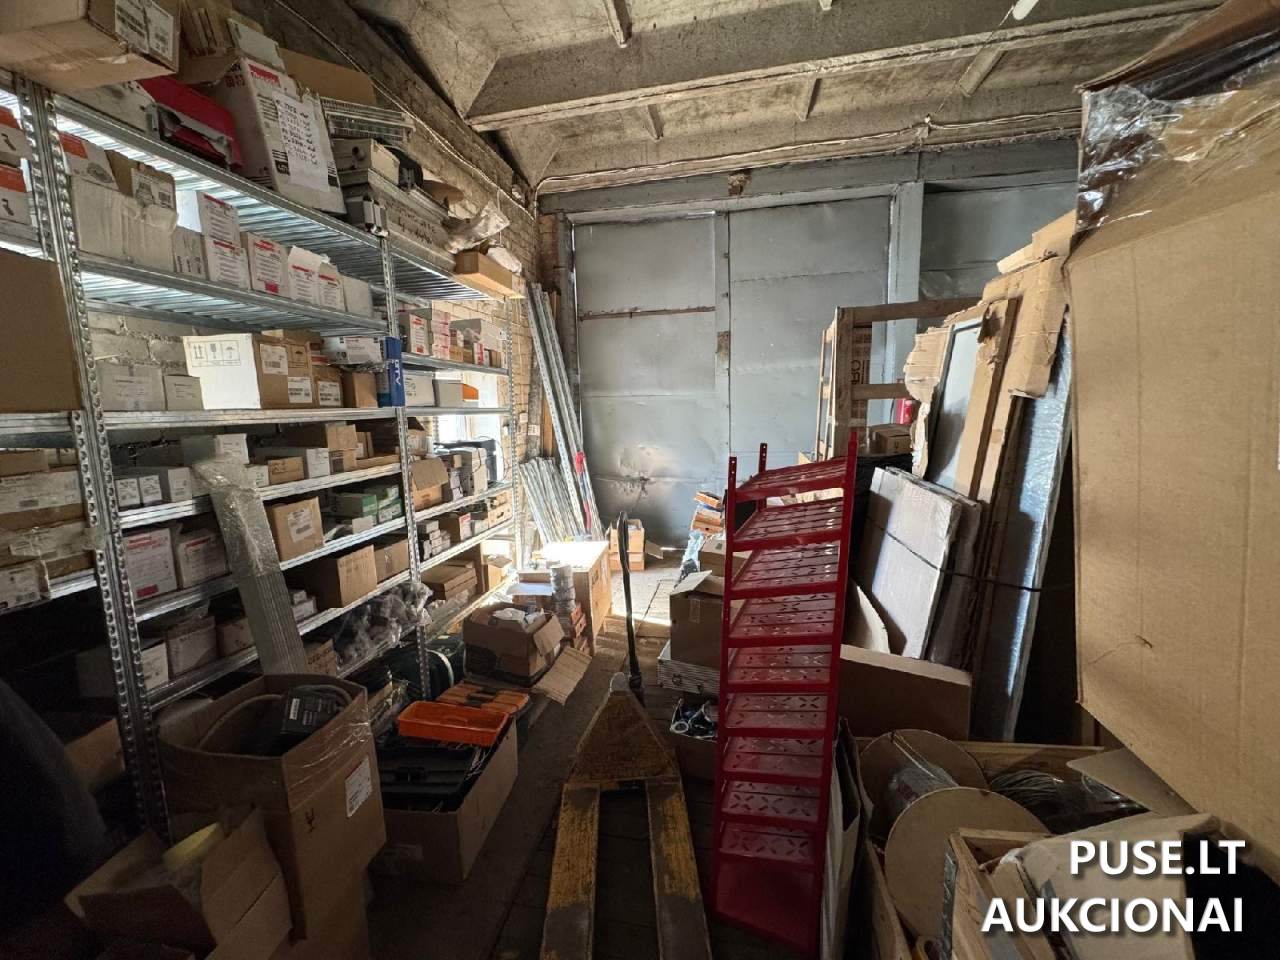
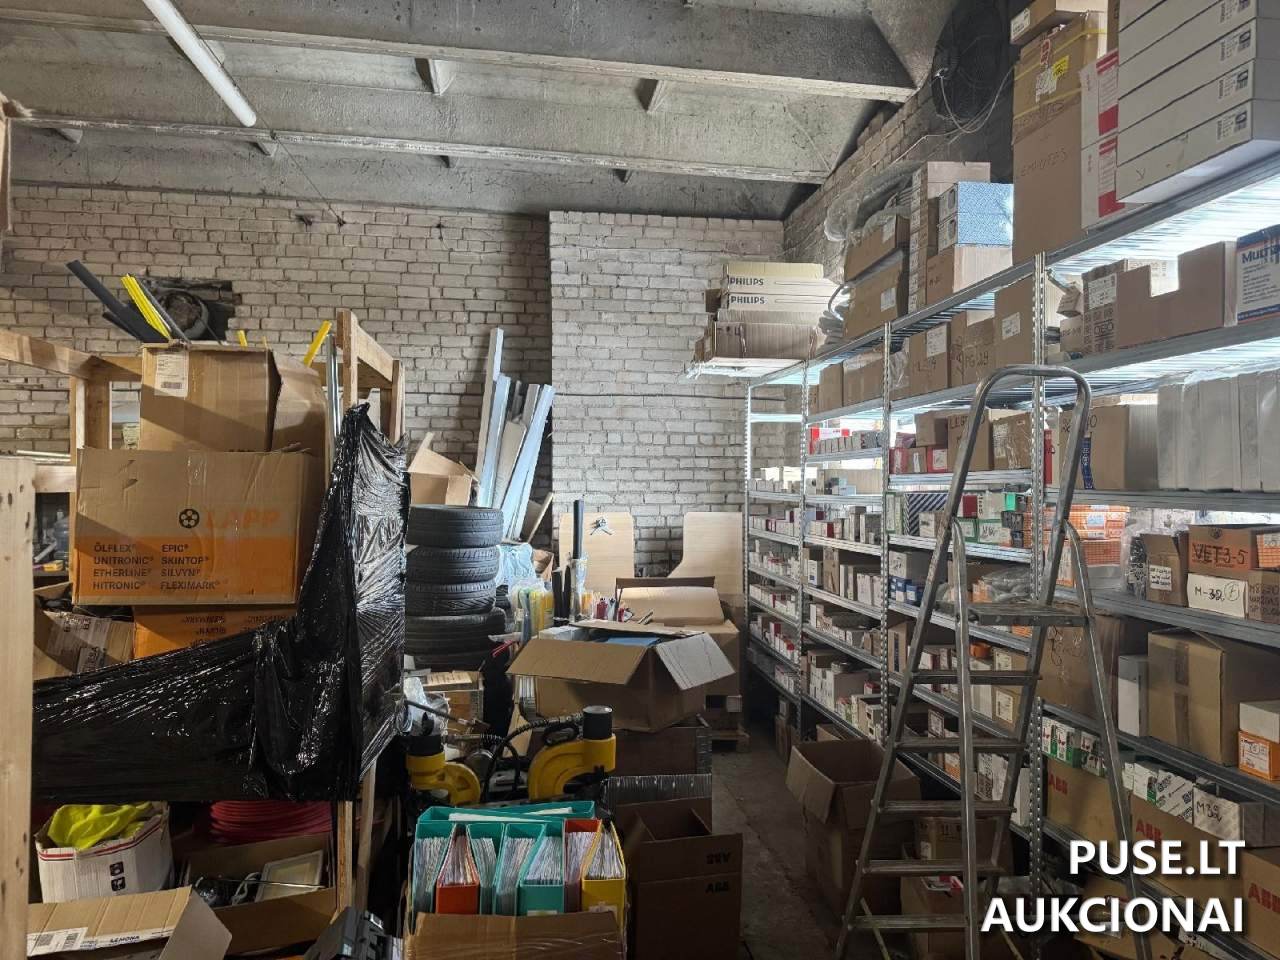
Продаються залишки будівельних матеріалів згідно з наданим списком. Цей лот продається на торгах адміністратора банкрутства. Початкова ціна залишків становить 50523 EUR. Торги розпочинаються 1 жовтня 2026 року о 09:00 та закінчуються 3 листопада 2026 року о 09:00:59.
Важливо для покупців: організатор торгів не гарантує точності, повноти та якості наданої інформації, а також не зобов'язується її оновлювати. Покупець несе повну відповідальність за отримання та перевірку інформації про майно. Майно продається як є на момент торгів. Жодних прямих чи непрямих гарантій щодо вартості, стану, відповідності законодавству, придатності для певної мети чи інших характеристик продаваного майна не надається. Майно продається примусово, тому організатор не гарантує його технічний стан чи якість.
Об'єкт продається з ПДВ.
❓ Поширені запитання
Коли закінчується аукціон із залишками будівельних матеріалів?
Аукціон закінчується 3 листопада 2026 року о 09:00:59.
Яка початкова ціна залишків будівельних матеріалів?
Початкова ціна становить 50523 EUR.
Де продаються будівельні матеріали?
Об'єкт знаходиться у місті Каунас.
Хто є власником майна, що продається?
Власником є ELECTROCOM, UAB.
Який порядок огляду майна?
Щодо інформації про огляд, будь ласка, звертайтеся електронною поштою на адресу [email protected].
Які гарантії надаються на майно, що продається?
Організатор торгів не надає жодних прямих чи непрямих гарантій щодо вартості, стану або придатності майна.
Чи є об'єкт об'єктом ПДВ?
Так, об'єкт є об'єктом ПДВ.